Un dégât des eaux chez le voisin du dessus, une fissure apparue après un été de sécheresse, un cambriolage pendant les vacances : chaque sinistre met en lumière une ligne précise de votre contrat d’assurance habitation. Comprendre ces lignes avant qu’un problème survienne change la manière dont vous serez indemnisé, et surtout le montant que vous toucherez réellement.
Surprime catastrophes naturelles : ce qui a changé depuis 2025
Vous avez remarqué une augmentation sur votre avis d’échéance récent ? Depuis le 1er janvier 2025, un arrêté du 22 décembre 2023 impose une cotisation additionnelle CatNat de 20 % sur la quasi-totalité des primes du contrat multirisques habitation. Seules quelques garanties en sont exclues : terrorisme, responsabilité civile générale, protection juridique, assistance et dommages corporels.
Cette hausse réglementaire s’explique par la multiplication des catastrophes naturelles et par l’augmentation du prix des matériaux de construction. Pour l’assuré, la conséquence directe est double : la facture annuelle grimpe, et le niveau de couverture en reconstruction à neuf ou en valeur à neuf mérite d’être vérifié dans le détail.
Avant de comparer les offres du marché, il est utile de consulter les garanties d’assurance sur Immogenius pour visualiser ce que couvre réellement chaque poste de votre contrat.
Sinistres habitation : où partent vraiment les indemnisations
Les articles de presse listent souvent les mêmes garanties sans hiérarchie. Le poids réel de chaque risque varie pourtant de manière significative.
- Les incendies et événements assimilés représentent la charge la plus lourde en euros, même s’ils restent moins fréquents que les dégâts des eaux.
- Les dégâts des eaux arrivent en seconde position avec 25,9 % de la charge totale des sinistres, un poste qui pèse lourd par sa récurrence.
- Les garanties tempête, grêle et poids de la neige pèsent 16,2 % de la charge, avec une progression marquée de leur coût (+22,1 % sur la période analysée).
- La charge liée aux catastrophes naturelles a en revanche chuté de 53,5 %, tout comme celle des dégâts des eaux (-13,4 %), ce qui montre que la sinistralité varie fortement d’une année sur l’autre.
Pourquoi ces chiffres comptent ? Parce qu’ils indiquent où concentrer votre attention lors de la lecture du contrat. Un sinistre rare mais coûteux mérite un plafond élevé, tandis qu’un sinistre fréquent mais modéré impose surtout un faible niveau de franchise.
Garantie sécheresse et fissures : le piège de l’obligation de prévention
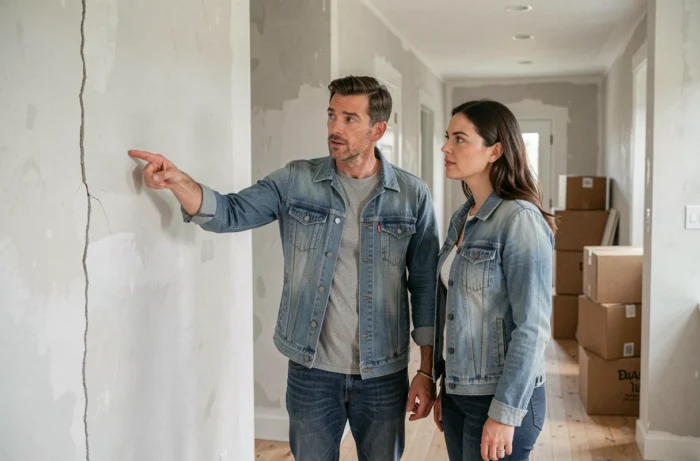
La sécheresse provoque le retrait-gonflement des argiles, qui fissure les fondations et les murs porteurs. C’est l’un des sinistres les plus longs à traiter en assurance habitation. Et depuis peu, un obstacle supplémentaire se dresse devant les propriétaires.
Un tribunal français a récemment statué que le propriétaire doit prouver qu’il a pris des mesures préventives contre les fissures pour obtenir une indemnisation au titre de la garantie catastrophe naturelle. Concrètement, un assureur peut refuser de couvrir une maison fissurée si aucun entretien du sol, aucune gestion des eaux de ruissellement ou aucun diagnostic n’a été réalisé en amont.
Ce point change la donne pour les propriétaires en zone argileuse. Il ne suffit plus d’attendre l’arrêté de catastrophe naturelle et de déclarer le sinistre. Le contrat peut prévoir des exclusions liées au défaut d’entretien, et la jurisprudence récente donne raison aux assureurs qui les invoquent.
Délais d’expertise et recours en cas de blocage
Un autre problème courant concerne la lenteur des expertises. Certains assureurs tardent à mandater un expert après une déclaration de sinistre sécheresse, ce qui retarde l’indemnisation de plusieurs mois. Des sanctions existent, mais il faut les connaître pour les faire valoir. Le recours passe généralement par une mise en demeure écrite, puis par la saisine du médiateur de l’assurance si l’assureur ne réagit pas dans un délai raisonnable.
Assurance habitation en copropriété : la convention IRSI et ses limites
Vous vivez en appartement ? La convention IRSI (Indemnisation et Recours des Sinistres Immeuble) encadre la gestion des dégâts des eaux et des incendies entre copropriétaires. Elle désigne quel assureur prend en charge la recherche de fuite et les réparations selon le montant du sinistre et l’origine du dommage.
En pratique, la convention IRSI accélère le traitement des petits sinistres mais génère des blocages sur les dossiers complexes, notamment quand la fuite provient des parties communes. L’assureur désigné « gestionnaire » n’est pas toujours celui du propriétaire sinistré, ce qui crée des allers-retours entre compagnies.
Pour un copropriétaire, deux réflexes concrets aident à débloquer la situation :
- Vérifier dans le contrat si la garantie « recherche de fuite » est incluse ou en option, car sans elle, les frais de détection restent à votre charge.
- Conserver toute preuve du sinistre (photos horodatées, constats, échanges écrits avec le syndic) dès les premières heures, avant même la déclaration à l’assureur.
- Adresser un courrier recommandé au syndic en parallèle de la déclaration, pour activer les obligations de la copropriété sur les parties communes.
Lire un contrat d’assurance habitation : trois points à vérifier avant de signer
Les clauses qui comptent le plus ne sont pas celles qui décrivent les garanties, mais celles qui les limitent. La franchise par sinistre, le plafond d’indemnisation par pièce ou par catégorie de biens, et le mode de calcul de la vétusté déterminent ce que vous recevrez réellement après un sinistre.
La vétusté réduit l’indemnisation proportionnellement à l’âge du bien endommagé. Un canapé de huit ans sera remboursé une fraction de son prix d’achat, sauf si le contrat inclut une clause « valeur à neuf » ou « rééquipement à neuf » avec un plafond défini.
La franchise, elle, varie selon le type de sinistre. Un contrat peut afficher une franchise de quelques centaines d’euros pour un vol et une franchise bien plus élevée pour un sinistre sécheresse. Comparer les contrats uniquement sur le montant de la prime mensuelle, sans regarder ces deux paramètres, revient à choisir un logement sans visiter les pièces.
Un contrat bien calibré n’est pas le moins cher, ni le plus complet sur le papier. C’est celui dont les plafonds, les franchises et les exclusions correspondent aux risques réels de votre logement et de votre zone géographique.