Ein Wasserschaden bei dem Nachbarn über Ihnen, ein Riss, der nach einem Sommer der Dürre aufgetreten ist, ein Einbruch während der Ferien: Jeder Schaden beleuchtet eine bestimmte Klausel Ihres Wohngebäudeversicherungsvertrags. Diese Klauseln zu verstehen, bevor ein Problem auftritt, verändert die Art und Weise, wie Sie entschädigt werden, und vor allem den Betrag, den Sie tatsächlich erhalten.
Zusatzbeitrag für Naturkatastrophen: Was sich seit 2025 geändert hat
Haben Sie eine Erhöhung auf Ihrem aktuellen Zahlungsavis bemerkt? Seit dem 1. Januar 2025 schreibt eine Verordnung vom 22. Dezember 2023 einen Zusatzbeitrag CatNat von 20 % auf nahezu alle Prämien des Mehrfachrisiko-Wohngebäudeversicherungsvertrags vor. Nur einige Garantien sind davon ausgenommen: Terrorismus, allgemeine Haftpflicht, Rechtsschutz, Assistance und Personenschäden.
Dieser regulatorische Anstieg erklärt sich durch die Zunahme von Naturkatastrophen und den Anstieg der Baukosten. Für den Versicherten hat dies direkte Folgen: Die jährliche Rechnung steigt, und der Deckungsgrad für Neubau oder Neuwert sollte im Detail überprüft werden.
Bevor Sie die Angebote auf dem Markt vergleichen, ist es sinnvoll, die Versicherungsleistungen auf Immogenius zu konsultieren, um zu sehen, was tatsächlich jede Position Ihres Vertrags abdeckt.
Wohnungsschäden: Wohin fließen die Entschädigungen wirklich?
Die Presseartikel listen oft die gleichen Garantien ohne Hierarchie auf. Das tatsächliche Gewicht jedes Risikos variiert jedoch erheblich.
- Die Brände und ähnliche Ereignisse stellen die schwerste Belastung in Euro dar, auch wenn sie seltener vorkommen als Wasserschäden.
- Wasserschäden stehen an zweiter Stelle mit 25,9 % der Gesamtschadenlast, eine Position, die aufgrund ihrer Häufigkeit schwer wiegt.
- Die Garantien für Sturm, Hagel und Schneelast machen 16,2 % der Last aus, mit einem deutlichen Anstieg ihrer Kosten (+22,1 % im analysierten Zeitraum).
- Die Last durch Naturkatastrophen ist hingegen um 53,5 % gesunken, ebenso wie die der Wasserschäden (-13,4 %), was zeigt, dass die Schadenshäufigkeit von Jahr zu Jahr stark variiert.
Warum sind diese Zahlen wichtig? Weil sie anzeigen, wo Sie Ihre Aufmerksamkeit bei der Vertragsdurchsicht konzentrieren sollten. Ein seltener, aber teurer Schaden verdient eine hohe Deckelung, während ein häufiger, aber moderater Schaden vor allem eine niedrige Selbstbeteiligung erfordert.
Garantie Dürre und Risse: Die Falle der Präventionspflicht
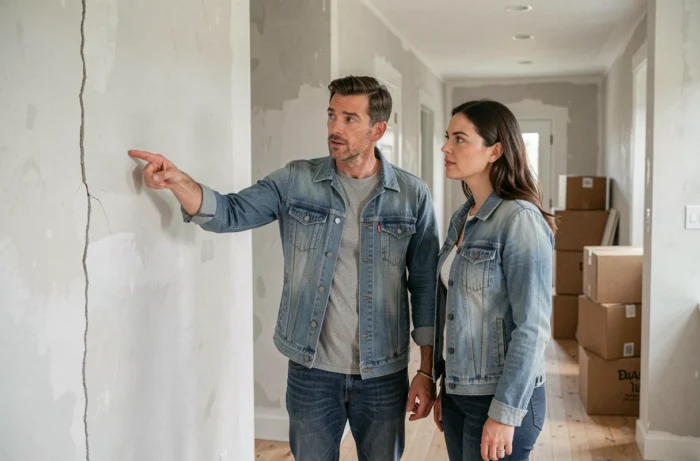
Dürre verursacht das Schrumpfen und Quellen von Tonen, was die Fundamente und tragenden Wände rissig macht. Dies ist einer der längsten Schäden, die in der Wohngebäudeversicherung behandelt werden. Und seit kurzem steht ein zusätzliches Hindernis vor den Eigentümern.
Ein französisches Gericht hat kürzlich entschieden, dass der Eigentümer nachweisen muss, dass er präventive Maßnahmen gegen Risse ergriffen hat, um eine Entschädigung im Rahmen der Naturkatastrophenversicherung zu erhalten. Konkret kann ein Versicherer die Deckung eines rissigen Hauses ablehnen, wenn keine Bodenpflege, kein Management des Regenwassers oder keine Diagnose im Vorfeld durchgeführt wurde.
Dieser Punkt verändert die Situation für Eigentümer in tonhaltigen Gebieten. Es reicht nicht mehr aus, auf die Erklärung der Naturkatastrophe zu warten und den Schaden zu melden. Der Vertrag kann Ausschlüsse aufgrund mangelnder Wartung vorsehen, und die aktuelle Rechtsprechung gibt den Versicherern recht, die diese geltend machen.
Begutachtungsfristen und Rechtsmittel bei Blockaden
Ein weiteres häufiges Problem betrifft die Langsamkeit der Begutachtungen. Einige Versicherer zögern, nach einer Meldung eines Dürreschadens einen Gutachter zu beauftragen, was die Entschädigung um mehrere Monate verzögert. Es gibt Sanktionen, aber man muss sie kennen, um sie geltend zu machen. Der Rechtsweg erfolgt in der Regel über eine schriftliche Aufforderung und dann über die Einschaltung des Versicherungsombudsmanns, wenn der Versicherer nicht innerhalb einer angemessenen Frist reagiert.
Wohngebäudeversicherung in Eigentumswohnungen: Die IRSI-Vereinbarung und ihre Grenzen
Lebens Sie in einer Wohnung? Die IRSI-Vereinbarung (Entschädigung und Rückgriff bei Gebäudeschäden) regelt die Handhabung von Wasserschäden und Bränden zwischen den Eigentümern. Sie legt fest, welcher Versicherer für die Lecksuche und die Reparaturen je nach Schadenshöhe und Schadensursache zuständig ist.
In der Praxis beschleunigt die IRSI-Vereinbarung die Bearbeitung kleiner Schäden, führt jedoch zu Blockaden bei komplexen Fällen, insbesondere wenn das Leck aus den Gemeinschaftsbereichen stammt. Der als „Verwalter“ benannte Versicherer ist nicht immer der des geschädigten Eigentümers, was zu Hin- und Her zwischen den Gesellschaften führt.
Für einen Eigentümer helfen zwei konkrete Reflexe, die Situation zu klären:
- Überprüfen Sie im Vertrag, ob die Garantie „Lecksuche“ enthalten oder optional ist, denn ohne sie bleiben die Kosten für die Lecksuche in Ihrer Verantwortung.
- Bewahren Sie alle Beweise für den Schaden (zeitgestempelte Fotos, Feststellungen, schriftliche Korrespondenz mit dem Verwalter) von den ersten Stunden an auf, noch bevor Sie den Versicherer informieren.
- Schicken Sie parallel zur Schadensmeldung ein Einschreiben an den Verwalter, um die Verpflichtungen der Eigentümergemeinschaft bezüglich der Gemeinschaftsbereiche zu aktivieren.
Ein Wohngebäudeversicherungsvertrag: Drei Punkte, die Sie vor der Unterschrift überprüfen sollten
Die wichtigsten Klauseln sind nicht die, die die Garantien beschreiben, sondern die, die sie einschränken. Die Selbstbeteiligung pro Schaden, die Höchstentschädigung pro Raum oder pro Warenkategorie und die Berechnungsmethode der Abnutzung bestimmen, was Sie tatsächlich nach einem Schaden erhalten.
Die Abnutzung reduziert die Entschädigung proportional zum Alter des beschädigten Gegenstands. Ein acht Jahre altes Sofa wird nur einen Bruchteil seines Kaufpreises erstattet, es sei denn, der Vertrag enthält eine Klausel „Neuwert“ oder „Neuausstattung“ mit einer festgelegten Obergrenze.
Die Selbstbeteiligung variiert je nach Schadensart. Ein Vertrag kann eine Selbstbeteiligung von mehreren Hundert Euro für einen Diebstahl und eine deutlich höhere Selbstbeteiligung für einen Dürreschaden aufweisen. Verträge nur nach der Höhe der monatlichen Prämie zu vergleichen, ohne diese beiden Parameter zu berücksichtigen, ist so, als würde man eine Wohnung auswählen, ohne die Räume zu besichtigen.
Ein gut abgestimmter Vertrag ist nicht der günstigste oder der umfassendste auf dem Papier. Es ist derjenige, dessen Obergrenzen, Selbstbeteiligungen und Ausschlüsse den tatsächlichen Risiken Ihrer Wohnung und Ihrer geografischen Lage entsprechen.