Um dano causado por água na casa do vizinho de cima, uma fissura que apareceu após um verão de seca, um roubo durante as férias: cada sinistro destaca uma cláusula específica do seu contrato de seguro residencial. Compreender essas cláusulas antes que um problema ocorra muda a forma como você será indenizado e, principalmente, o valor que você realmente receberá.
Suplemento para desastres naturais: o que mudou desde 2025
Você notou um aumento no seu aviso de vencimento recente? Desde 1º de janeiro de 2025, um decreto de 22 de dezembro de 2023 impõe uma contribuição adicional CatNat de 20 % sobre quase todos os prêmios do contrato de seguro multirrisco residencial. Apenas algumas garantias estão excluídas: terrorismo, responsabilidade civil geral, proteção jurídica, assistência e danos corporais.
Esse aumento regulatório se explica pela multiplicação de desastres naturais e pelo aumento do preço dos materiais de construção. Para o segurado, a consequência direta é dupla: a fatura anual aumenta e o nível de cobertura para reconstrução a novo ou em valor a novo deve ser verificado em detalhes.
Antes de comparar as ofertas do mercado, é útil consultar as garantias de seguro no Immogenius para visualizar o que cada item do seu contrato realmente cobre.
Sinistros residenciais: para onde vão realmente as indenizações
Os artigos da imprensa frequentemente listam as mesmas garantias sem hierarquia. O peso real de cada risco, no entanto, varia de maneira significativa.
- Os incêndios e eventos semelhantes representam a carga mais pesada em euros, mesmo que sejam menos frequentes do que os danos causados por água.
- Os danos causados por água ocupam a segunda posição, com 25,9 % da carga total dos sinistros, um item que pesa bastante devido à sua recorrência.
- As garantias de tempestade, granizo e peso da neve representam 16,2 % da carga, com um aumento significativo de seu custo (+22,1 % no período analisado).
- A carga relacionada aos desastres naturais, por outro lado, caiu 53,5 %, assim como a dos danos causados por água (-13,4 %), o que mostra que a sinistralidade varia bastante de um ano para outro.
Por que esses números são importantes? Porque indicam onde concentrar sua atenção ao ler o contrato. Um sinistro raro, mas caro, merece um teto alto, enquanto um sinistro frequente, mas moderado, exige principalmente um baixo nível de franquia.
Garantia de seca e fissuras: a armadilha da obrigação de prevenção
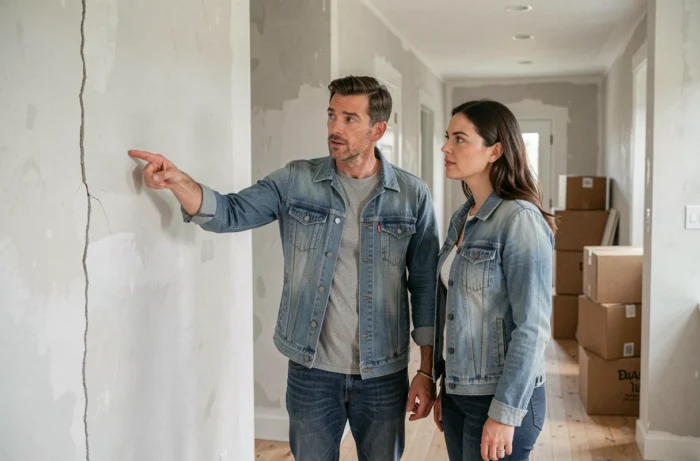
A seca provoca a retração e expansão das argilas, que fissuram as fundações e as paredes de suporte. Este é um dos sinistros mais longos a serem tratados em seguro residencial. E, recentemente, um obstáculo adicional se ergue diante dos proprietários.
Um tribunal francês decidiu recentemente que o proprietário deve provar que tomou medidas preventivas contra as fissuras para obter uma indenização ao abrigo da garantia de desastre natural. Na prática, um segurador pode recusar-se a cobrir uma casa fissurada se nenhum cuidado do solo, nenhuma gestão das águas pluviais ou nenhum diagnóstico tiver sido realizado anteriormente.
Esse ponto muda o jogo para os proprietários em áreas argilosas. Não basta mais esperar o decreto de desastre natural e declarar o sinistro. O contrato pode prever exclusões relacionadas à falta de manutenção, e a jurisprudência recente dá razão aos seguradores que as invocam.
Prazos de perícia e recursos em caso de bloqueio
Outro problema comum diz respeito à lentidão das perícias. Alguns seguradores demoram a designar um perito após uma declaração de sinistro por seca, o que atrasa a indenização por vários meses. Existem sanções, mas é preciso conhecê-las para reivindicá-las. O recurso geralmente passa por uma notificação escrita, seguida pela solicitação ao mediador de seguros se o segurador não reagir dentro de um prazo razoável.
Seguro residencial em condomínio: a convenção IRSI e suas limitações
Você mora em um apartamento? A convenção IRSI (Indenização e Recursos de Sinistros de Edifício) regula a gestão de danos causados por água e incêndios entre condôminos. Ela designa qual segurador é responsável pela busca de vazamentos e reparos, dependendo do valor do sinistro e da origem do dano.
Na prática, a convenção IRSI acelera o tratamento de pequenos sinistros, mas gera bloqueios em casos complexos, especialmente quando o vazamento provém das áreas comuns. O segurador designado como “gestor” nem sempre é o do proprietário afetado, o que cria idas e vindas entre as companhias.
Para um condômino, dois reflexos concretos ajudam a desbloquear a situação:
- Verificar no contrato se a garantia “busca de vazamento” está incluída ou é opcional, pois sem ela, os custos de detecção ficam a seu encargo.
- Conservar toda prova do sinistro (fotos com data e hora, constatações, trocas de mensagens com o síndico) desde as primeiras horas, antes mesmo da declaração ao segurador.
- Enviar uma carta registrada ao síndico em paralelo à declaração, para ativar as obrigações do condomínio sobre as áreas comuns.
Como ler um contrato de seguro residencial: três pontos a verificar antes de assinar
As cláusulas mais importantes não são aquelas que descrevem as garantias, mas aquelas que as limitam. A franquia por sinistro, o teto de indenização por cômodo ou por categoria de bens, e o modo de cálculo da depreciação determinam o que você realmente receberá após um sinistro.
A depreciação reduz a indenização proporcionalmente à idade do bem danificado. Um sofá de oito anos será reembolsado uma fração de seu preço de compra, a menos que o contrato inclua uma cláusula de “valor a novo” ou “reposição a novo” com um teto definido.
A franquia, por sua vez, varia de acordo com o tipo de sinistro. Um contrato pode apresentar uma franquia de algumas centenas de euros para um roubo e uma franquia muito mais alta para um sinistro por seca. Comparar os contratos apenas com base no valor do prêmio mensal, sem considerar esses dois parâmetros, é como escolher uma casa sem visitar os cômodos.
Um contrato bem calibrado não é o mais barato, nem o mais completo no papel. É aquele cujos tetos, franquias e exclusões correspondem aos riscos reais da sua casa e da sua área geográfica.