Un daño por agua en el vecino de arriba, una fisura que apareció tras un verano de sequía, un robo durante las vacaciones: cada siniestro pone de relieve una cláusula específica de su contrato de seguro de hogar. Comprender estas cláusulas antes de que surja un problema cambia la forma en que será indemnizado, y sobre todo, la cantidad que realmente recibirá.
Suplemento por catástrofes naturales: lo que ha cambiado desde 2025
¿Ha notado un aumento en su aviso de vencimiento reciente? Desde el 1 de enero de 2025, un decreto del 22 de diciembre de 2023 impone una cotización adicional CatNat del 20 % sobre casi todas las primas del contrato multirriesgo de hogar. Solo algunas garantías están excluidas: terrorismo, responsabilidad civil general, protección jurídica, asistencia y daños corporales.
Este aumento regulatorio se explica por la multiplicación de las catástrofes naturales y por el aumento del precio de los materiales de construcción. Para el asegurado, la consecuencia directa es doble: la factura anual aumenta, y el nivel de cobertura en reconstrucción a nuevo o en valor a nuevo merece ser verificado en detalle.
Antes de comparar las ofertas del mercado, es útil consultar las garantías de seguro en Immogenius para visualizar lo que realmente cubre cada partida de su contrato.
Siniestros de hogar: ¿a dónde van realmente las indemnizaciones?
Los artículos de prensa a menudo enumeran las mismas garantías sin jerarquía. Sin embargo, el peso real de cada riesgo varía de manera significativa.
- Los incendios y eventos asimilados representan la carga más pesada en euros, aunque son menos frecuentes que los daños por agua.
- Los daños por agua ocupan el segundo lugar con un 25,9 % de la carga total de los siniestros, un apartado que pesa mucho por su recurrencia.
- Las garantías de tormenta, granizo y peso de la nieve representan un 16,2 % de la carga, con un aumento notable de su costo (+22,1 % en el período analizado).
- En cambio, la carga relacionada con las catástrofes naturales ha caído un 53,5 %, al igual que la de los daños por agua (-13,4 %), lo que muestra que la siniestralidad varía mucho de un año a otro.
¿Por qué importan estas cifras? Porque indican dónde concentrar su atención al leer el contrato. Un siniestro raro pero costoso merece un límite alto, mientras que un siniestro frecuente pero moderado impone sobre todo un bajo nivel de franquicia.
Garantía de sequía y fisuras: la trampa de la obligación de prevención
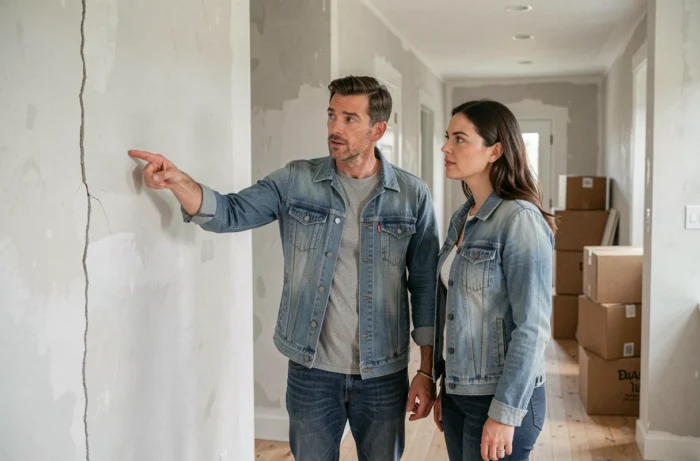
La sequía provoca el retiro-hinchamiento de las arcillas, que fisuran los cimientos y las paredes portantes. Es uno de los siniestros más largos de tratar en el seguro de hogar. Y desde hace poco, un obstáculo adicional se presenta ante los propietarios.
Un tribunal francés ha dictaminado recientemente que el propietario debe demostrar que ha tomado medidas preventivas contra las fisuras para obtener una indemnización bajo la garantía de catástrofe natural. Concretamente, un asegurador puede negarse a cubrir una casa fisurada si no se ha realizado ningún mantenimiento del suelo, ninguna gestión de las aguas de escorrentía o ningún diagnóstico previo.
Este punto cambia las reglas del juego para los propietarios en zonas arcillosas. Ya no basta con esperar el decreto de catástrofe natural y declarar el siniestro. El contrato puede prever exclusiones relacionadas con la falta de mantenimiento, y la jurisprudencia reciente da la razón a los aseguradores que las invocan.
Tiempos de peritaje y recursos en caso de bloqueo
Otro problema común es la lentitud de los peritajes. Algunos aseguradores tardan en designar un perito tras una declaración de siniestro por sequía, lo que retrasa la indemnización varios meses. Existen sanciones, pero hay que conocerlas para hacerlas valer. El recurso generalmente pasa por un requerimiento escrito, y luego por la intervención del mediador de seguros si el asegurador no reacciona en un plazo razonable.
Seguro de hogar en propiedad horizontal: la convención IRSI y sus límites
¿Vive en un apartamento? La convención IRSI (Indemnización y Recurso de Siniestros de Edificio) regula la gestión de los daños por agua y los incendios entre copropietarios. Designa qué asegurador se encarga de la búsqueda de fugas y las reparaciones según el monto del siniestro y el origen del daño.
En la práctica, la convención IRSI acelera el tratamiento de los pequeños siniestros pero genera bloqueos en los casos complejos, especialmente cuando la fuga proviene de las partes comunes. El asegurador designado como “gestor” no siempre es el del propietario siniestrado, lo que crea idas y venidas entre compañías.
Para un copropietario, dos reflexos concretos ayudan a desbloquear la situación:
- Verificar en el contrato si la garantía “búsqueda de fuga” está incluida o es opcional, ya que sin ella, los gastos de detección corren por su cuenta.
- Conservar toda prueba del siniestro (fotos con fecha, informes, intercambios escritos con el administrador) desde las primeras horas, incluso antes de la declaración al asegurador.
- Enviar una carta recomendada al administrador paralelamente a la declaración, para activar las obligaciones de la propiedad horizontal sobre las partes comunes.
Leer un contrato de seguro de hogar: tres puntos a verificar antes de firmar
Las cláusulas que más importan no son las que describen las garantías, sino las que las limitan. La franquicia por siniestro, el límite de indemnización por habitación o por categoría de bienes, y el modo de cálculo de la depreciación determinan lo que realmente recibirá tras un siniestro.
La depreciación reduce la indemnización proporcionalmente a la antigüedad del bien dañado. Un sofá de ocho años será reembolsado una fracción de su precio de compra, a menos que el contrato incluya una cláusula de “valor a nuevo” o “reemplazo a nuevo” con un límite definido.
La franquicia, por su parte, varía según el tipo de siniestro. Un contrato puede mostrar una franquicia de unos cientos de euros para un robo y una franquicia mucho más alta para un siniestro por sequía. Comparar los contratos únicamente por el monto de la prima mensual, sin mirar estos dos parámetros, equivale a elegir una vivienda sin visitar las habitaciones.
Un contrato bien calibrado no es el más barato, ni el más completo sobre el papel. Es aquel cuyos límites, franquicias y exclusiones corresponden a los riesgos reales de su vivienda y de su zona geográfica.